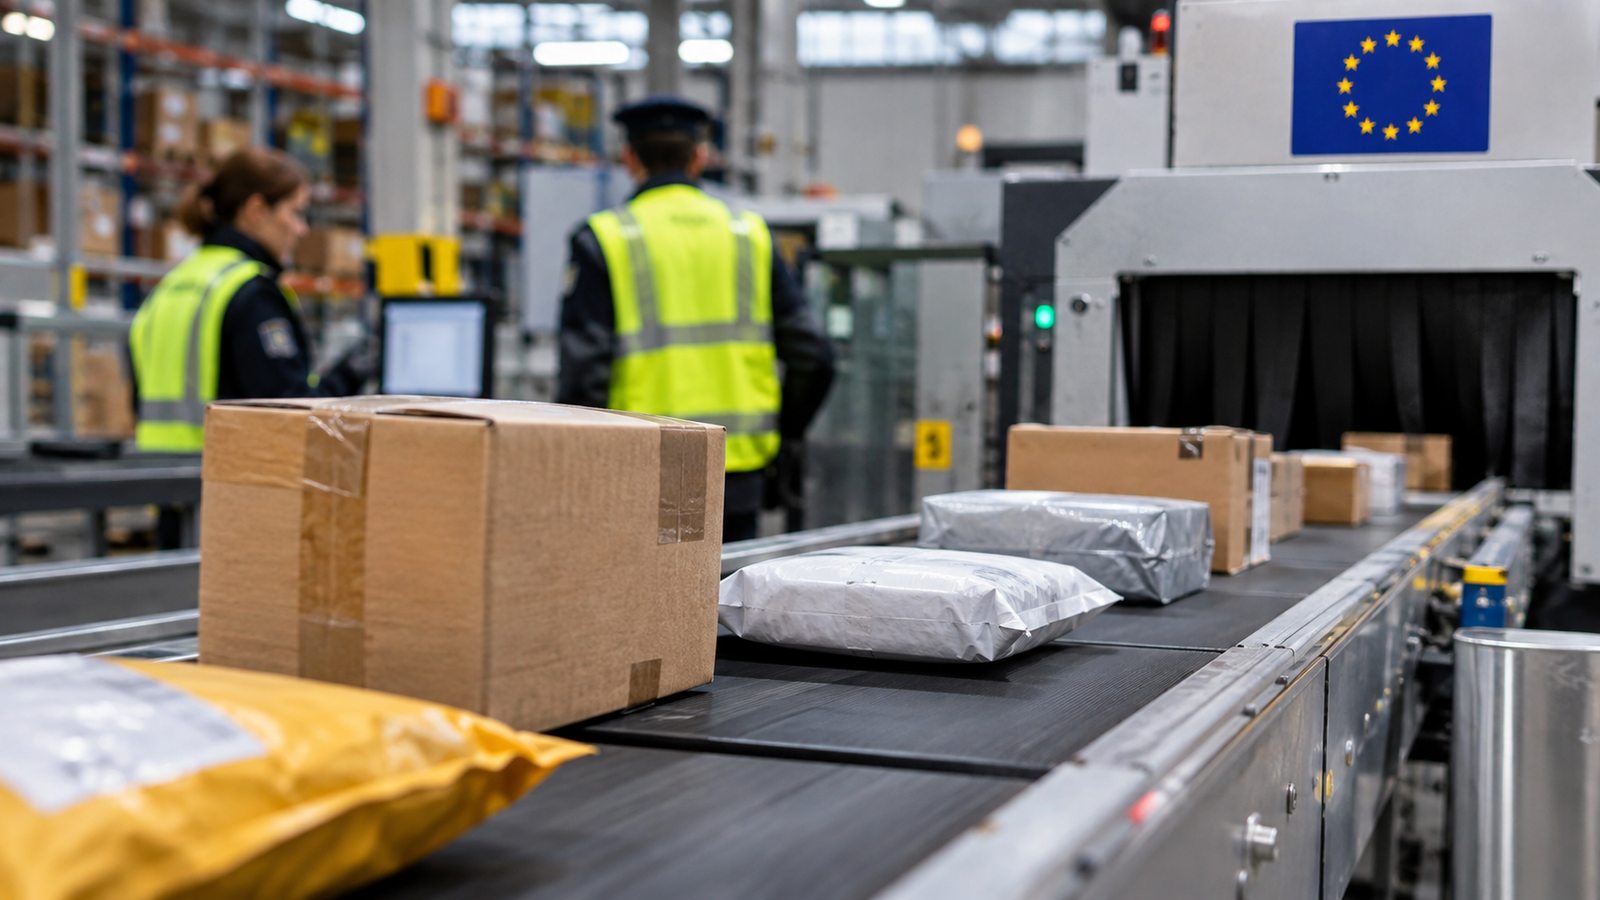
Les achats en ligne expédiés directement depuis des pays hors de l’Union européenne sont soumis, depuis le 1er novembre 2026, à un nouveau coût douanier : une taxe de traitement de deux euros par catégorie de produits. Cette charge s’ajoute aux impôts et droits déjà applicables à ces opérations et concerne également les ventes à distance dont l’envoi dépasse 150 euros.
Cette mesure vise à financer les contrôles et la surveillance exercés par les douanes face à l’essor du commerce électronique. Elle couvre notamment la vérification des données relatives aux marchandises, l’analyse des risques ainsi que les contrôles documentaires ou physiques. Pour les consommateurs comme pour les vendeurs, son incidence dépend de la composition de la commande et des modalités de paiement des frais d’importation.
La première distinction est essentielle : il ne s’agit pas de deux euros par colis, ni nécessairement par unité physique. L’Agence fiscale espagnole précise que le montant est calculé par catégorie d’articles, liée à la ligne de la déclaration en douane. Regrouper plusieurs produits dans une même boîte ne garantit donc pas que seuls deux euros seront facturés.
Un exemple de l’administration fiscale irlandaise permet de l’illustrer. Un envoi comprenant un stylo, un cahier et un porte-clés contient trois articles distincts et entraîne une taxe de six euros. En revanche, deux stylos identiques considérés comme un seul article aux fins de la déclaration entraînent une taxe de deux euros. C’est la classification douanière qui détermine le calcul ; il ne suffit pas de compter les unités de la commande.
Deux prélèvements distincts depuis juillet et novembre
La taxe de traitement doit être distinguée du droit de douane forfaitaire de trois euros instauré le 1er juillet 2026 pour les achats en ligne expédiés depuis l’extérieur de l’UE, d’une valeur allant jusqu’à 150 euros. Cette modification a supprimé l’exonération de droits de douane dont bénéficiaient ces petits envois, bien qu’ils soient déjà soumis à la TVA.
Depuis novembre, lorsqu’une opération relève de ce régime, les deux montants se cumulent : trois euros de droit de douane et deux euros de taxe par catégorie déclarée. Une commande ne comprenant qu’une seule catégorie supporte donc cinq euros au titre de ces deux prélèvements, avant l’application de la TVA correspondante. Avec trois catégories, le total atteint quinze euros.
Pour les envois d’une valeur supérieure à 150 euros, le droit de douane est calculé conformément au tarif applicable à la marchandise, au lieu du montant forfaitaire de trois euros. La nouvelle taxe de traitement s’applique également. Elle doit par ailleurs être distinguée des frais de gestion que le transporteur peut facturer pour déposer la déclaration : ceux-ci correspondent à son propre service et leur montant n’est pas fixé par la taxe européenne.
Qui paie auprès des douanes ?
En Espagne, l’Agence fiscale exige le paiement du déclarant désigné par le vendeur ou la plateforme pour accomplir les formalités douanières. Elle ne réclame pas directement le montant au consommateur, sauf si celui-ci effectue les formalités en son propre nom.
Cela n’empêche pas l’acheteur de supporter in fine le coût. Le vendeur peut l’intégrer au montant facturé lors de la finalisation de l’achat ; à défaut, le transporteur peut en demander le règlement avant de livrer la marchandise. La responsabilité à l’égard des douanes et la répercussion économique sur le client sont deux questions distinctes.
L’origine effective de l’envoi revêt également une importance. Une boutique disposant d’un nom de domaine espagnol ou affichant ses prix en euros peut expédier depuis un pays hors UE. À l’inverse, l’achat d’une marchandise déjà en libre circulation au sein de l’UE ne donne pas lieu à une nouvelle importation lorsqu’elle est livrée au consommateur depuis un autre État membre.
Pour les sites de commerce électronique, cette évolution impose de revoir les prix, les conditions de vente et les accords avec leurs opérateurs logistiques. Depuis novembre, des obligations d’identification des produits déclarés viennent également s’ajouter, selon les informations publiées par l’Agence fiscale espagnole.
L’incidence proportionnelle d’un prélèvement fixe est plus élevée pour les commandes de faible montant. Pour une entreprise vendant directement depuis l’extérieur de l’UE, l’absorber réduit sa marge ; le répercuter modifie le prix final. Les importateurs doivent distinguer ces ventes à distance de leurs opérations commerciales ordinaires : la nouvelle taxe ne permet pas d’imputer automatiquement une surtaxe uniforme à toute importation. Le mode de vente, la déclaration et les produits concernés restent déterminants.