Les interrogations sur la durée pendant laquelle le volume extraordinaire d’investissements consacrés à l’intelligence artificielle peut se maintenir accompagnent depuis des mois les grandes entreprises technologiques. Les derniers résultats de Nvidia offrent, du moins pour l’instant, une réponse claire : la demande de capacité de computation continue de croître à un rythme difficile à égaler dans d’autres grandes industries.
Nvidia a clos le deuxième trimestre de son exercice fiscal 2027 avec des revenus de 96,221 milliards de dollars, soit 106 % de plus que sur la même période l’année précédente. Le bénéfice net a atteint 59,688 milliards, contre 26,422 milliards un an auparavant, selon les résultats publiés par la société. En à peine douze mois, le fabricant a donc plus que doublé à la fois son chiffre d’affaires et ses bénéfices.
L’explication réside principalement dans les centres de données. Cette division a généré 89 milliards de dollars au cours du trimestre, soit 117 % de plus qu’un an auparavant, et environ 92,5 % de l’ensemble du chiffre d’affaires de Nvidia. Le poids qu’a pris cette activité souligne à quel point l’entreprise, qui était principalement connue pour ses cartes graphiques pendant des années, s’est transformée en l’un des principaux fournisseurs de l’infrastructure sur laquelle repose le développement de l’intelligence artificielle.
Nvidia n’attend pas non plus une décélération immédiate. Ses prévisions pour le troisième trimestre estiment les revenus autour de 108 milliards de dollars, avec une marge de 2 % à la hausse ou à la baisse. La société anticipe de plus une forte croissance pour l’exercice fiscal à venir, tout en continuant d’accroître la capacité nécessaire pour répondre à la demande des grands fournisseurs de services cloud, des entreprises et des projets d’intelligence artificielle développés par divers pays.
L’investissement dans l’IA continue d’alimenter la demande
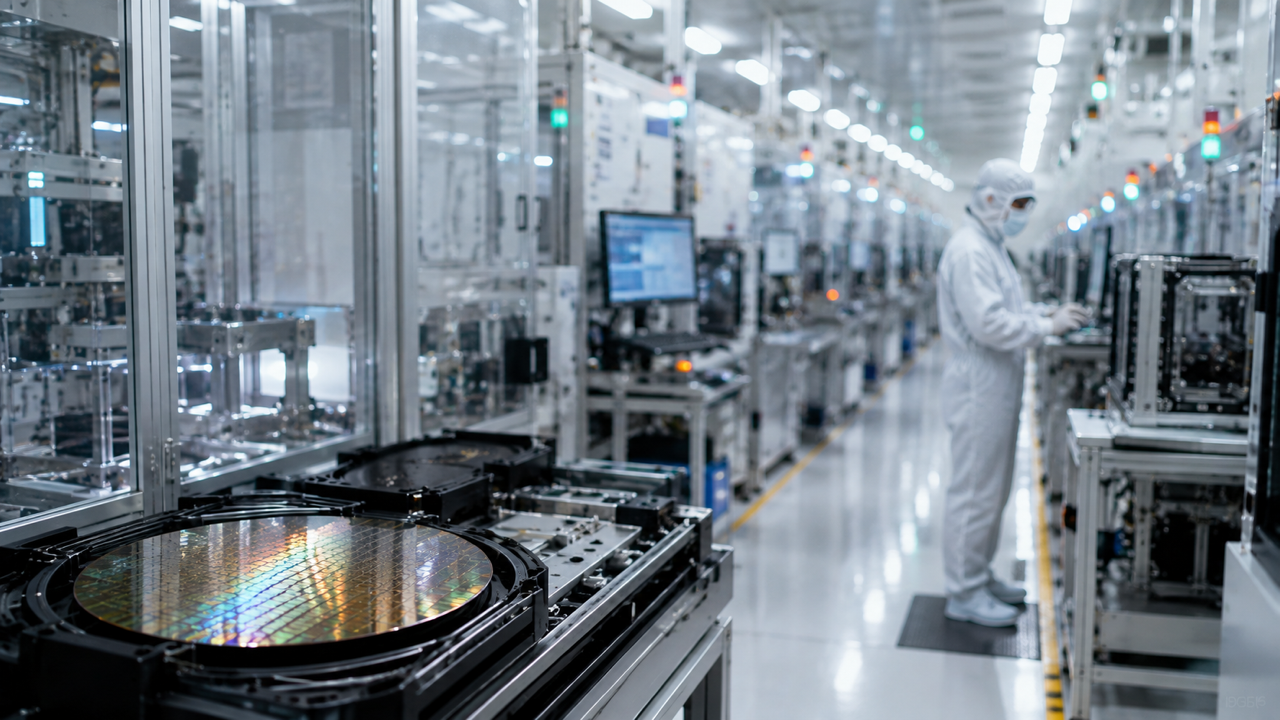
La croissance de Nvidia est étroitement liée aux énormes sommes de capital que les grandes entreprises technologiques consacrent aux centres de données. L’entraînement et l’exploitation de modèles de plus en plus complexes nécessitent des milliers de processeurs travaillant ensemble, en plus de mémoire, de réseaux à haute vitesse, de systèmes de refroidissement, d’électricité et de grandes infrastructures capables d’accueillir tout cet équipement.
Nvidia occupe une position exceptionnelle dans cette chaîne, car ses GPU sont devenus l’un des composants fondamentaux des grands systèmes d’intelligence artificielle. L’avantage de l’entreprise ne réside pas seulement dans la fabrication de processeurs. Depuis des années, elle a construit un écosystème de logiciels, de réseaux et d’outils qui facilite aux développeurs et aux entreprises le travail sur son architecture et complique le changement rapide de fournisseur pour ses clients.
La prochaine génération de produits doit renforcer cette position. La plateforme Vera Rubin entre en production et Nvidia espère qu’elle contribuera à maintenir la croissance au cours des prochains trimestres. L’entreprise tente d’accélérer le rythme de l’introduction de nouvelles architectures alors que ses concurrents et certains de ses grands clients développent des alternatives.
Amazon, Google et Microsoft, entre autres groupes technologiques, travaillent avec des processeurs maison destinés à des charges d’intelligence artificielle spécifiques. AMD concurrence également directement Nvidia dans le domaine des accélérateurs pour les centres de données. La dimension du marché permet pour l’instant la coexistence de différentes solutions, bien que le leadership de Nvidia reste l’un des éléments clés expliquant ses marges et ses bénéfices.
L’entreprise s’efforce également de veiller à ce que la disponibilité de financements ne devienne pas une contrainte pour l’expansion des infrastructures. Dans ses résultats, elle a souligné des accords avec de grands groupes financiers et d’investissement tels qu’Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR pour développer des plateformes indépendantes capables de mobiliser, dans le temps et sous réserve d’accords définitifs, plus de 500 milliards de dollars de capital tiers destiné à l’infrastructure d’intelligence artificielle.
Ce chiffre aide à comprendre l’ampleur que prend le phénomène. Le développement de l’IA ne dépend plus uniquement des décisions technologiques de quelques entreprises de la Silicon Valley. Il mobilise des fonds d’investissement, des banques, des entreprises énergétiques, des opérateurs de centres de données et des gouvernements, tous nécessaires pour financer et construire les installations requises par l’augmentation de la capacité de calcul.
La Chine reste une inconnue
La croissance extraordinaire ne supprime pas les risques. L’un des principaux d’entre eux reste la Chine, un marché auquel Nvidia ne peut accéder normalement en raison des restrictions imposées par les États-Unis sur l’exportation de certains semi-conducteurs avancés.
La société elle-même a indiqué que ses prévisions pour le prochain trimestre n’incorporaient pas de revenus issus des ventes de calcul pour les centres de données à des clients chinois. L’évolution des relations entre Washington et Pékin pourrait déterminer si Nvidia parvient à récupérer une partie de ce marché ou si les fabricants chinois réussissent à réduire progressivement leur dépendance à la technologie américaine.
Il existe également des tensions dans la chaîne d’approvisionnement. La croissance simultanée des centres de données augmente la demande de mémoires et d’autres composants nécessaires à la fabrication des systèmes d’intelligence artificielle. L’augmentation des coûts de certains de ces éléments pourrait exercer une pression sur les marges, même en période de croissance exceptionnelle des ventes.
Cependant, la plus grande inconnue se trouve probablement en dehors de Nvidia. Les grandes entreprises technologiques consacrent des montants de plus en plus importants à la construction d’infrastructures d’IA et le marché finira par exiger que ces investissements produisent des retours suffisants. Tant que ces dépenses continueront d’augmenter, Nvidia continuera à trouver des acheteurs pour ses processeurs. La question sera de savoir ce qui se passera lorsque les investisseurs commenceront à comparer plus rigoureusement le capital investi avec les revenus et les bénéfices générés par l’intelligence artificielle.
Les résultats publiés cette semaine indiquent que ce moment n’a pas encore freiné le cycle. Nvidia vient de dépasser les 96 milliards de dollars de chiffre d’affaires trimestriel et s’attend à rompre la barre des 100 milliards au trimestre suivant. Parallèlement, de nouveaux centres de données continuent d’être construits et l’industrie financière commence à mobiliser des capitaux à une échelle qui, il y a encore quelques années, aurait été difficile à imaginer pour une technologie encore émergente.
La croissance de Nvidia ne prouve pas que tous les investissements dans l’intelligence artificielle seront rentables ni ne résout le débat sur les évaluations des entreprises liées au secteur. Elle confirme cependant quelque chose de plus concret : les entreprises qui construisent l’infrastructure mondiale de l’IA n’ont pas encore relevé le pied de l’accélérateur. Tant que cette course se poursuivra, Nvidia continuera à occuper l’une des positions les plus rentables de toute la chaîne.