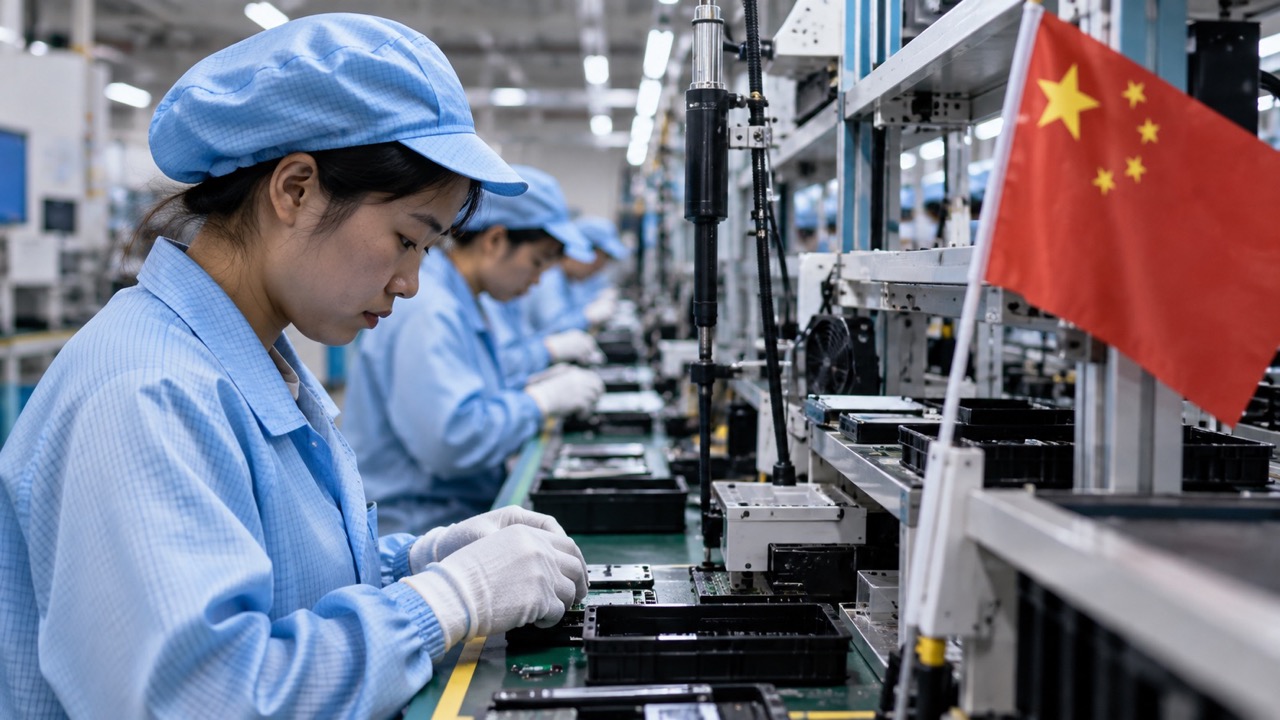
Ces dernières années, les droits de douane, les tensions commerciales avec les États-Unis et la volonté de réduire les risques ont conduit de nombreuses entreprises à chercher des alternatives à la Chine. Le Vietnam, l’Inde, l’Indonésie ou la Thaïlande ont gagné en importance comme destinations industrielles, tandis que s’est généralisée la stratégie dite China+1 : maintenir une activité dans le géant asiatique tout en développant une seconde base de production dans un autre pays.
Le processus se poursuit et les investissements en Asie du Sud-Est ne se sont pas interrompus. Certaines entreprises ayant transféré des commandes ou des capacités de production constatent toutefois qu’il est plus compliqué que prévu de reproduire hors de Chine l’écosystème industriel dont elles bénéficient sur place. Reuters a documenté plusieurs cas dans lesquels des fournisseurs chinois ont récupéré des commandes ou certaines entreprises ont réexaminé des décisions prises lors de la dernière vague de droits de douane.
Les données restent insuffisantes pour évoquer un retour généralisé de la production en Chine. En revanche, on commence à observer un réexamen de certaines décisions de délocalisation lorsque sont pris en compte des facteurs qui dépassent le coût du travail ou le droit de douane appliqué aux importations.
L’un des cas rapportés par Reuters concerne Dawang Metals, un fabricant chinois de pièces métalliques. L’un de ses principaux clients américains avait transféré une partie de ses commandes en Inde, avant de les confier de nouveau à l’entreprise chinoise après avoir rencontré des difficultés dans cette nouvelle destination. Dawang elle-même a envisagé de produire hors de Chine, avant d’y renoncer.
Le mouvement touche également les grands groupes. Reuters indique, citant des personnes au fait des opérations, que Target a réattribué certaines commandes à des fournisseurs chinois après avoir rencontré des problèmes d’approvisionnement et des contraintes de capacité sur d’autres marchés. Shein, de son côté, a réduit une partie de ses activités au Vietnam.
Ces situations sont différentes, mais elles se heurtent à une même difficulté : déplacer une usine ou faire appel à un nouveau fournisseur ne permet pas de transférer simultanément le réseau de sous-traitants, de travailleurs spécialisés, d’infrastructures et de services qui s’est constitué pendant des décennies autour des grands pôles industriels chinois.
Les droits de douane n’expliquent pas l’ensemble des coûts
La recherche d’alternatives à la Chine a été largement motivée par la politique commerciale américaine. L’écart de droits de douane demeure important. Selon les estimations d’Economist Intelligence Unit citées par Reuters, le droit de douane effectif américain s’élevait en juillet à environ 20 % pour les produits chinois, contre 6,1 % pour le Vietnam, 13,4 % pour l’Indonésie et 4,5 % pour la Thaïlande.
Sur le papier, l’avantage de produire dans d’autres pays semble évident. Le calcul se complique lorsque d’autres coûts entrent en ligne de compte.
Un fabricant de meubles cité par Reuters a ouvert un atelier à Hô Chi Minh-Ville en 2024 afin de diversifier sa production. Il a fini par le fermer après avoir constaté qu’il restait dépendant de la Chine pour s’approvisionner en composants, moules et autres éléments nécessaires à la fabrication. Le maintien de l’activité vietnamienne alourdissait les coûts sans assurer une véritable indépendance vis-à-vis de la chaîne chinoise.
La stratégie China+1 n’est pas terminée
Ces cas de retour ne signifient pas que la stratégie de diversification s’est arrêtée. L’Inde, le Vietnam, l’Indonésie et d’autres pays asiatiques continuent d’attirer des investissements industriels, et de nombreuses entreprises maintiennent des capacités de production hors de Chine afin de se prémunir contre de futures tensions commerciales.
Le Vietnam en est sans doute l’exemple le plus clair. La Banque mondiale a constaté que le pays avait renforcé sa présence dans les importations américaines, précisément dans les catégories affectées par le découplage commercial entre les États-Unis et la Chine.
L’évolution récente apporte toutefois une nuance. Diversifier une chaîne d’approvisionnement ne consiste pas seulement à trouver un autre site de production à moindre coût. La disponibilité de fournisseurs à proximité, d’une énergie fiable, d’une logistique efficace, de travailleurs qualifiés, la capacité à produire de grands volumes et la rapidité à adapter les procédés font également partie de l’équation.
La Chine conserve un avantage considérable dans plusieurs de ces domaines. Son poids accumulé dans la production industrielle mondiale a favorisé des concentrations de fournisseurs difficiles à reproduire à court terme.
C’est pourquoi certaines entreprises optent pour des formules intermédiaires. Elles conservent des fournisseurs ou des installations en Chine tout en développant parallèlement des capacités dans d’autres pays, plutôt que de remplacer intégralement un marché par un autre.
Les tensions commerciales continueront d’influencer ces décisions, et une modification des droits de douane pourrait de nouveau bouleverser les calculs. Mais les expériences recensées au cours de l’année écoulée montrent que la carte industrielle ne se réorganise pas uniquement depuis les bureaux. Lorsqu’une entreprise déplace sa production, elle doit aussi reconstruire une grande partie des relations qui permettent à une usine de fonctionner.
Or ce réseau demeure, dans certains secteurs, l’un des principaux atouts de la Chine.