Les orages de fin d’été sont devenus un rendez-vous presque incontournable à Saragosse et dans une grande partie de la région. Après chaque épisode, la même question revient : qui prend en charge les dégâts ? La réponse dépend du phénomène qui les a provoqués, et la distinction n’est pas toujours intuitive.
Assureur ou Consorcio
Le Colegio de Mediadores de Seguros de Zaragoza résume ainsi la répartition de base : le Consorcio de Compensación de Seguros couvre tout ce qui relève des inondations, tandis que les assureurs privés prennent en charge les dommages directs causés par la pluie et la grêle.
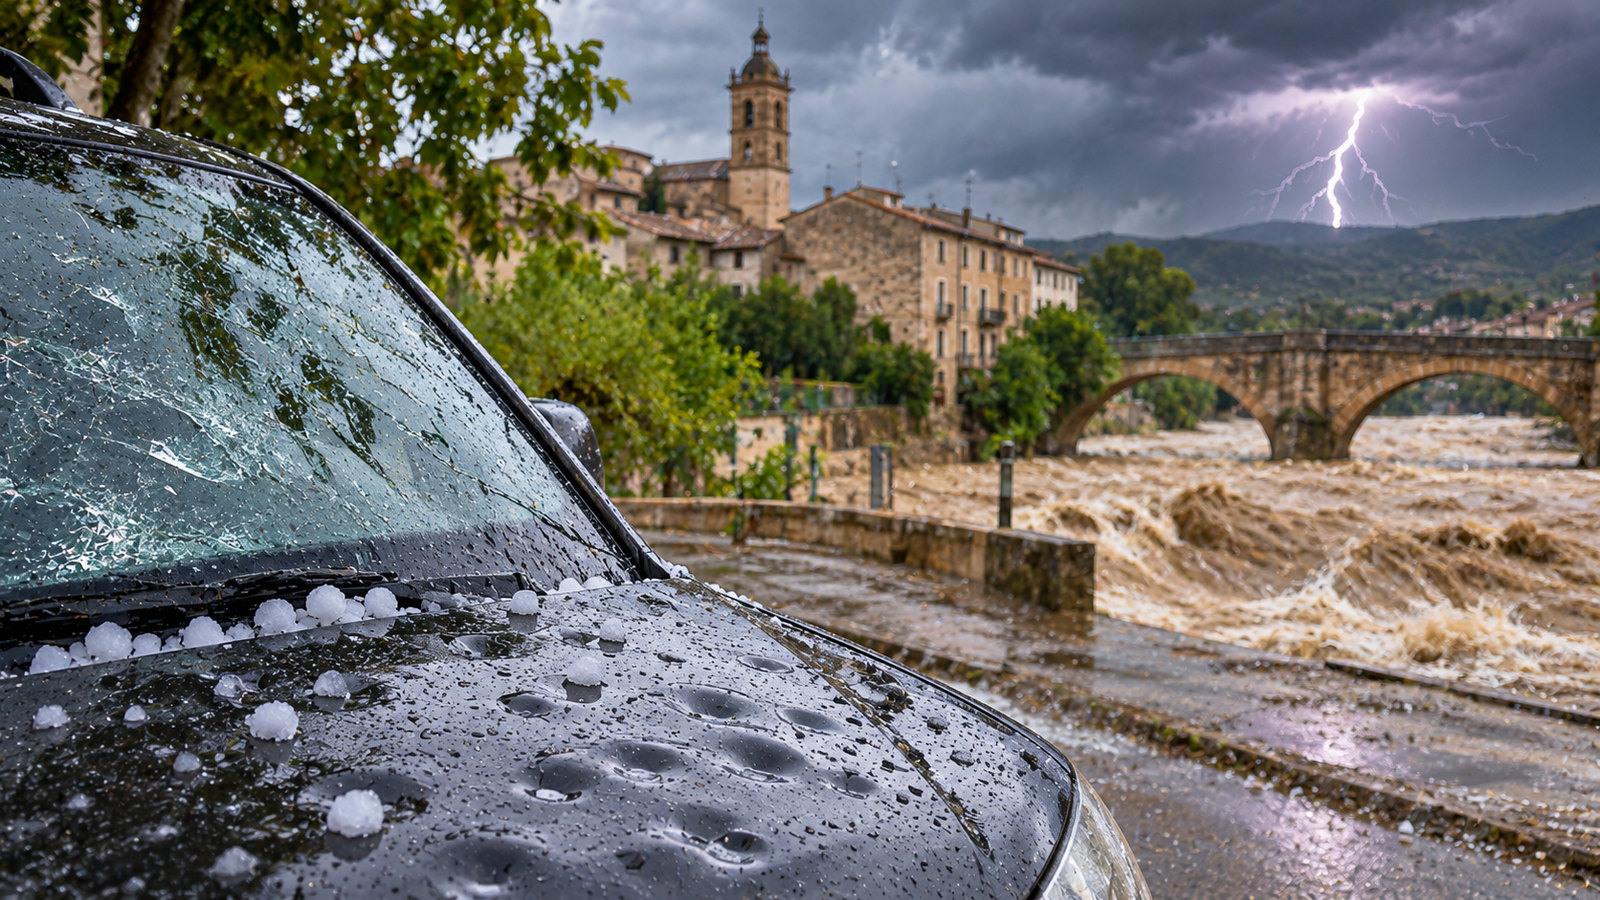
La grêle est le cas le plus surprenant. Même lorsqu’elle tombe sous forme de grêlons de la taille d’une balle de golf, elle ne figure pas sur la liste légale des risques extraordinaires, quelle que soit son intensité. Ces dommages relèvent donc de l’assureur privé, à condition que le contrat les couvre. Pour un véhicule, les dégâts causés par la grêle à la carrosserie et aux vitres ne sont indemnisés que si une garantie bris de glace ou dommages tous accidents a été souscrite ; avec une assurance au tiers de base, le propriétaire doit financer la réparation.
Il en va de même pour la pluie : le Consorcio ne la couvre jamais, quelle que soit son intensité, contrairement aux crues. De nombreux contrats d’assurance habitation prévoient en outre un seuil : selon Ucaragón, l’assureur couvre généralement les dommages lorsque les précipitations dépassent 40 litres par mètre carré. Cette donnée peut être vérifiée dans les relevés de l’AEMET.
En revanche, lorsqu’une crue emporte un véhicule ou inonde un local commercial, le Consorcio intervient. Il est important de savoir qu’aucune souscription distincte n’est nécessaire : tout contrat d’assurance automobile, habitation ou commerce comprend une surprime qui finance cette couverture. La condition est que l’assurance soit en vigueur et la cotisation acquittée.
Les délais à ne pas laisser passer
Après le sinistre, il faut le déclarer à l’assureur dans un délai de sept jours, conserver les factures et prendre des photographies avant de nettoyer ou de jeter quoi que ce soit. Les personnes non assurées ne recevront aucune indemnisation, ni des compagnies ni du Consorcio, et ne pourront prétendre à des aides publiques que si la zone est déclarée gravement touchée par une urgence de protection civile.
Pour les entreprises, une précision supplémentaire s’impose : le Consorcio applique une franchise de 7 % sur les dommages, ce qui peut représenter une somme significative pour un entrepôt ou un magasin.
« Après un orage, la moitié des demandes que nous recevons proviennent de clients qui ignoraient si leur contrat couvrait la grêle ou uniquement les inondations », indique le courtier en assurances saragossan Duet Seguros. Son conseil : vérifier les garanties avant la saison des orages, et non après, ainsi que le seuil de précipitations et la franchise de l’assurance habitation ou professionnelle.