La pression exercée sur les constructeurs en Chine stimule leur expansion internationale, tandis que Bruxelles étudie de nouvelles mesures pour protéger l’industrie européenne. L’Espagne affiche déjà une pénétration des marques chinoises supérieure à la moyenne continentale.
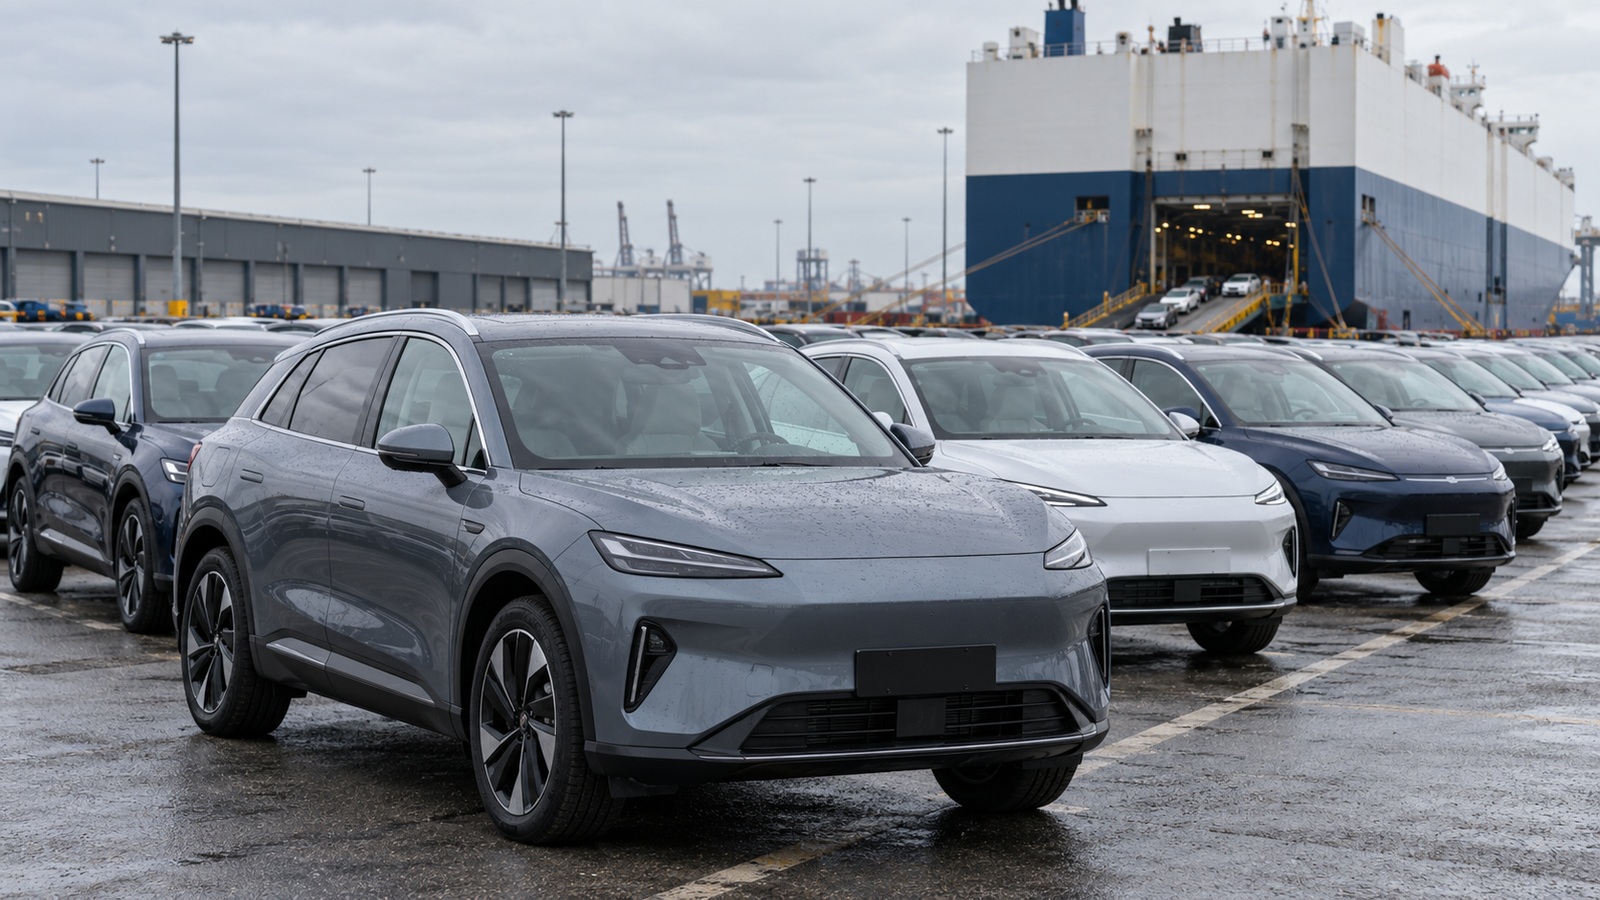
L’industrie automobile européenne est confrontée à une transformation qui dépasse la seule électrification. Les constructeurs chinois renforcent leur présence sur le continent à un rythme qui pourrait leur permettre de contrôler entre 10 % et 15 % du marché communautaire en 2030, selon les projections de S&P reprises dans une récente analyse sectorielle. Leur croissance coïncide avec une période de difficultés en Chine, où la concurrence entre constructeurs, la guerre des prix et les surcapacités de production poussent les entreprises à rechercher de nouvelles opportunités au-delà de leurs frontières.
L’Europe est devenue l’une des principales destinations de cette expansion. La combinaison d’un marché au pouvoir d’achat élevé, d’une demande croissante de véhicules électrifiés et de barrières à l’entrée moins restrictives qu’aux États-Unis offre des opportunités à des groupes tels que BYD, Chery, SAIC et Geely. Leur implantation dépendra toutefois de plus en plus de leur capacité à produire sur le continent et à s’adapter aux nouvelles exigences commerciales de l’Union européenne.
Les chiffres repris dans l’analyse de S&P reflètent la rapidité de ce processus. Au cours du premier semestre 2026, les marques chinoises ont atteint une part de marché de 8,4 % en Europe, contre 11,8 % en Espagne, hors Volvo Cars, propriété du groupe Geely. Cet écart place le marché espagnol parmi les plus réceptifs à ces constructeurs et confirme que leur croissance modifie déjà le paysage concurrentiel de l’automobile.
La pression du marché chinois stimule l’expansion à l’étranger
La croissance internationale des marques chinoises répond en grande partie aux difficultés que traverse leur propre industrie. Depuis des années, le pays a développé une énorme capacité de production automobile, en particulier dans les véhicules électriques et les hybrides rechargeables, soutenue par d’importants investissements industriels et une chaîne d’approvisionnement couvrant les batteries comme les composants électroniques.
Cette expansion a donné naissance à un marché extrêmement concurrentiel, où de nombreux constructeurs se disputent les acheteurs à coups de remises et de lancements continus. Selon les données de S&P reprises dans l’analyse, la marge avant impôts du secteur automobile chinois s’est établie à 3,8 % au premier semestre 2026, contre 6,1 % au début de la décennie. L’érosion de la rentabilité oblige de nombreuses entreprises à revoir leurs stratégies commerciales et à rechercher des marchés sur lesquels elles peuvent obtenir de meilleurs résultats.
Les perspectives ne laissent pas non plus entrevoir de reprise immédiate. Les prévisions attribuées au cabinet de conseil tablent sur une baisse des ventes de voitures particulières comprise entre 2 % et 5 % en 2027, suivie d’une possible contraction supplémentaire de 5 % à 7 % en 2028, parallèlement à la suppression de certaines incitations fiscales à l’achat de véhicules électriques.
L’internationalisation revêt ainsi une importance décisive. Certains grands constructeurs chinois commercialisent déjà hors de leur pays une part considérable de leur production, et l’Europe offre des perspectives de croissance à un moment où le marché américain reste pratiquement fermé à une grande partie de ces marques. La pression est particulièrement forte sur les constructeurs qui ne sont pas encore parvenus à consolider une position rentable en Chine.
Produire en Europe pour surmonter les barrières commerciales
La prochaine phase de l’expansion chinoise pourrait se dérouler de plus en plus au sein même des frontières européennes. Les constructeurs asiatiques renforcent leurs projets industriels, leurs réseaux commerciaux et leurs services après-vente, conscients que le maintien d’une présence stable sur le continent exige davantage que l’importation de véhicules à des prix compétitifs.
La politique commerciale de Bruxelles accélère cette transformation. En octobre 2024, la Commission européenne a instauré des droits compensateurs sur les importations de véhicules électriques à batterie fabriqués en Chine, à l’issue d’une enquête ayant conclu que certaines subventions publiques risquaient de porter préjudice à l’industrie communautaire. Ces mesures restent en vigueur et ont conduit les constructeurs concernés à repenser leurs stratégies de production et de distribution.
Dans le scénario central de l’analyse de S&P, les marques chinoises augmenteraient progressivement la part des composants et procédés européens dans leurs véhicules, jusqu’à atteindre entre 40 % et 50 % de contenu local en 2030, hors cellules de batterie. Cette évolution permettrait de réduire la dépendance aux importations et de mieux répondre aux exigences réglementaires du marché.
La tendance s’étend déjà à l’industrie des batteries, l’un des secteurs dans lesquels la Chine conserve une position particulièrement solide. Des fabricants tels que CATL et BYD développent des investissements internationaux afin de rapprocher leur production de leurs clients et de réduire leur exposition aux restrictions commerciales. La disponibilité des fournisseurs, les coûts industriels et la rentabilité de ces installations seront des facteurs déterminants pour consolider une chaîne d’approvisionnement européenne.
Toutefois, produire en Europe ne garantit pas non plus d’échapper à toutes les restrictions. Les règles d’origine, les exigences de contenu local et les conditions qui pourraient être fixées pour accéder à certains programmes publics seront déterminantes pour établir quelles implantations sont les plus compétitives.
Bruxelles peut modifier le rythme de croissance
Les prévisions concernant la progression des constructeurs chinois diffèrent sensiblement selon l’évolution de la politique industrielle européenne. Dans le scénario le plus favorable à ces marques, leur part de marché pourrait se situer entre 10 % et 15 % à la fin de la décennie. Une réponse commerciale plus restrictive ramènerait cette croissance dans une fourchette de 7 % à 10 %, selon les scénarios attribués à S&P.
L’une des questions centrales du débat concerne la définition des critères nécessaires pour considérer qu’une automobile est fabriquée en Europe. Les propositions liées à la politique industrielle communautaire envisagent de renforcer la présence de composants européens dans certaines activités et certains marchés publics, même si la portée définitive de ces exigences reste en discussion.
La question divise également les constructeurs européens eux-mêmes. Les entreprises fortement dépendantes des chaînes d’approvisionnement internationales doivent concilier la protection de leur capacité industrielle avec la nécessité de maintenir des coûts compétitifs. Dans le même temps, des groupes comme Volkswagen, Renault et Stellantis renouvellent leurs gammes électriques et développent des modèles plus abordables afin de répondre à l’arrivée de nouveaux concurrents.
La concurrence ne se limitera pas non plus au prix d’achat. Le déploiement de réseaux de distribution, la disponibilité des pièces détachées, les garanties, la valeur résiduelle des véhicules et la confiance des consommateurs seront autant d’éléments fondamentaux pour déterminer quelles marques parviendront à s’imposer durablement. L’expérience des constructeurs japonais et sud-coréens montre que bâtir une présence pérenne en Europe requiert des investissements soutenus et une adaptation constante aux caractéristiques de chaque marché.
Pour les groupes chinois, le défi consiste à transformer leur rapide expansion commerciale en une activité stable et rentable. Pour l’industrie européenne, la priorité est d’améliorer sa compétitivité technologique et industrielle sans perdre de capacités de production dans un secteur stratégique pour l’emploi et les exportations.
L’Espagne occupe une position importante dans ce processus pour deux raisons. D’une part, la part de marché atteinte par les marques chinoises témoigne de la réceptivité des acheteurs espagnols`