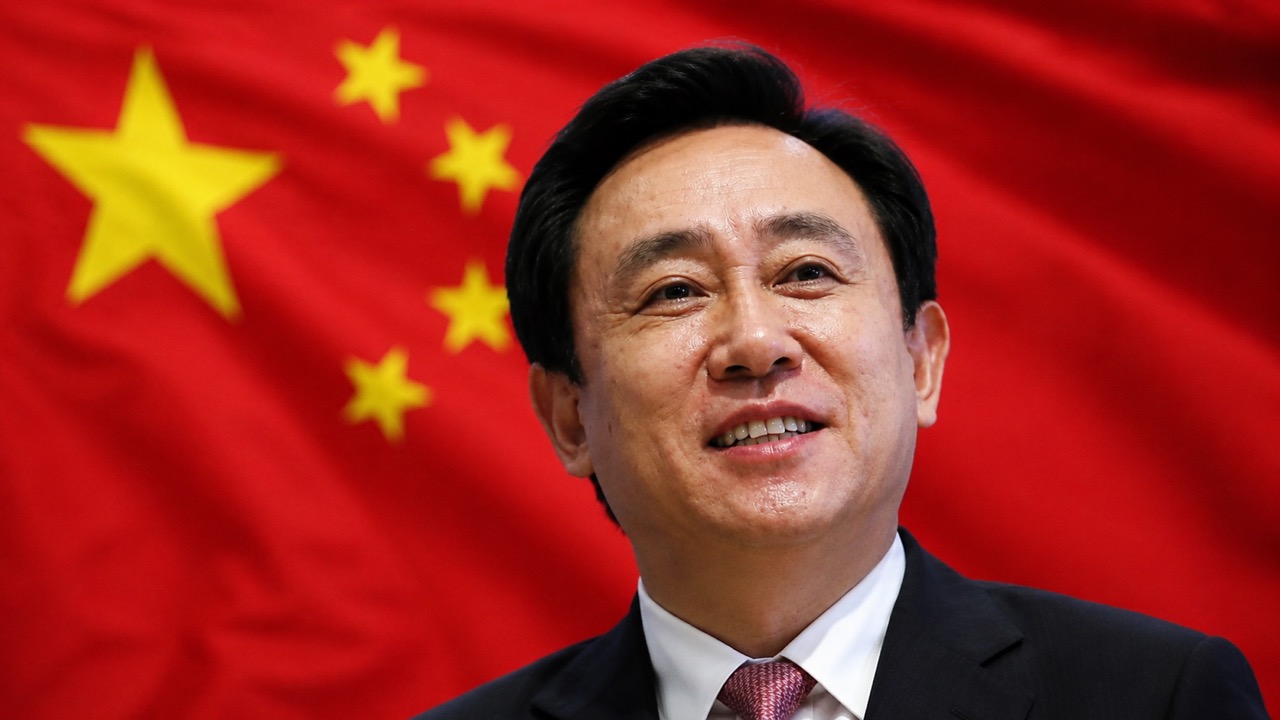
En septembre 2021, alors qu’Evergrande commençait à vaciller sous le poids de sa dette, Xu Jiayin exprimait encore publiquement sa confiance dans la capacité de l’entreprise à se sauver. Dans une lettre à ses employés, il affirmait qu’avec effort et travail, le groupe parviendrait à surmonter ce qu’il qualifiait de « moment le plus sombre ». À cette époque, la société accumulait environ 300 milliards de dollars de passifs et les marchés tentaient d’évaluer jusqu’où pouvaient s’étendre les conséquences d’une éventuelle chute.
Cinq ans plus tard, ce récit a un dénouement très différent. Evergrande a déclaré faillite, un tribunal de Hong Kong a ordonné sa liquidation, ses actions ont disparu de la Bourse et Xu Jiayin a été condamné à la réclusion à perpétuité par la justice chinoise. L’homme d’affaires qui était devenu le symbole des possibilités de richesse offertes par la transformation économique de la Chine a également fini par perdre tous ses biens et ses droits politiques à vie.
Son parcours permet de raconter bien plus que la chute d’un entrepreneur. Evergrande a prospéré à la même époque que des millions de Chinois se déplaçaient vers les villes, que l’immobilier devenait l’un des principaux lieux d’épargne des ménages et que le secteur immobilier prenait une place prépondérante dans l’économie. Xu a su tirer parti de ce processus, mais il a fondé son expansion sur un endettement croissant qui a fini par rendre le groupe insoutenable lorsque Pékin a décidé de limiter les excès financiers du secteur.
De la pauvreté rurale à l’un des hommes les plus riches de Chine
Xu Jiayin est né en 1958 dans la province du Henan, au sein d’une famille rurale de faibles moyens. Il a perdu sa mère lorsqu’il était encore enfant et a été élevé en grande partie par sa grand-mère. Après des études en métallurgie, il a travaillé pendant des années dans l’industrie sidérurgique, avant d’entrer dans le secteur immobilier dans les années 1990, au moment même où l’urbanisation et les réformes économiques créaient un marché du logement aux dimensions inconnues jusqu’alors en Chine.
En 1996, il a fondé à Guangzhou l’entreprise qui allait devenir Evergrande. Son modèle reposait sur l’acquisition de terrains, la construction rapide, la vente de logements et l’utilisation des revenus et d’un nouveau financement pour lancer d’autres projets. Le groupe a grandi alors que les prix de l’immobilier, la demande de logements et la disponibilité du crédit augmentaient, jusqu’à devenir l’un des grands acteurs de l’expansion immobilière chinoise.
Un modèle qui devait continuer à croître
Le problème d’Evergrande n’était pas simplement d’avoir de la dette. La croissance des grandes promoteurs chinois s’était appuyée pendant des années sur un modèle nécessitant un flux continu de financements, de ventes de logements et de nouveaux projets. En Chine, il est courant que les acheteurs paient leurs maisons avant leur achèvement, et ces ventes anticipées fournissaient aux promoteurs les ressources nécessaires pour continuer à construire et à s’étendre. Tant que les ventes augmentaient, que le crédit était disponible et que les prix de l’immobilier maintenaient leur trajectoire, le mécanisme permettait de croître rapidement.
Evergrande a porté cette stratégie à une échelle extraordinaire. La société a emprunté de l’argent auprès de banques et d’autres créanciers, a émis de la dette et a obtenu des financements par différents instruments, tout en continuant à acheter des terrains et à développer des projets à travers le pays. Sa taille est devenue un atout alors que le marché grandissait, mais elle a également accru l’exposition de l’entreprise à tout changement des conditions de financement.
Ce changement est survenu lorsque le gouvernement chinois a décidé de restrindre l’endettement des promoteurs. Pékin estimait que la croissance du crédit et des prix de l’immobilier créait des risques pour la stabilité économique et a introduit en 2020 les célèbres « trois lignes rouges », une série de critères financiers destinés à limiter la capacité des entreprises immobilières les plus endettées à accumuler davantage de passifs. Evergrande s’est retrouvée particulièrement exposée.
Au cours de l’année 2021, ses difficultés à obtenir des liquidités ont commencé à être visibles. La société a tenté de vendre des actifs et de lever des fonds alors que les doutes sur sa capacité à honorer ses obligations financières se faisaient de plus en plus pressants. Lorsqu’elle a finalement cessé de rembourser une partie de sa dette internationale à la fin de l’année, elle avait accumulé plus de 300 milliards de dollars de passifs, un montant qui la plaçait parmi les promoteurs immobiliers les plus endettés au monde.
Ce qui est apparu après l’effondrement
La sentence prononcée en août 2026 ajoute une autre dimension à cette histoire, car les problèmes d’Evergrande ne découlaient pas uniquement d’une stratégie d’entreprise excessivement endettée. Le tribunal de Shenzhen a établi que, entre 2016 et 2021, Evergrande et Xu Jiayin avaient falsifié en continu des informations financières, gonflant ainsi les actifs et dissimulant des passifs. Xu a également été condamné pour des crimes liés à la collecte illégale de fonds, à l’appropriation indue, à la fraude et aux pots-de-vin.
Les autorités avaient déjà accusé la principale filiale immobilière du groupe d’avoir gonflé ses revenus en 2019 et 2020. La sentence impose maintenant à Xu une réclusion à perpétuité, la confiscation de tous ses biens et la perte de ses droits politiques. Evergrande Group a été condamné à une amende de 8,82 milliards de yuan et Evergrande Real Estate à une autre de 7 milliards, tandis que des dizaines de personnes ont été condamnées dans le cadre des procédures liées au groupe.
Evergrande est tombé, mais la crise immobilière a continué
L’effondrement d’Evergrande n’était pas un épisode isolé. Le marché immobilier chinois est entré dans un long processus d’ajustement qui se poursuit cinq ans plus tard. Les ventes de logements restent bien en deçà des sommets atteints en 2021, les prix ont subi une correction significative et le financement des promoteurs s’est réduit. Pékin a adopté diverses mesures pour stabiliser le marché et, surtout, pour veiller à ce que les logements achetés par des millions de citoyens avant leur construction soient achevés.
Le problème revêt une dimension qui dépasse celle des entreprises de promotion. Pendant des années, l’immobilier a représenté une part très importante du patrimoine des ménages chinois, tandis que la construction et la vente de terrains jouaient un rôle significatif dans l’activité économique et les finances des gouvernements locaux. Une chute prolongée du marché immobilier peut donc affecter la confiance des ménages, leurs décisions de consommation et d’épargne, ainsi que la capacité financière des administrations territoriales.
Le Fonds Monétaire International continue à considérer qu’une contraction plus importante que prévu du secteur immobilier constitue l’un des principaux risques internes pour l’économie chinoise. En parallèle, le pays s’efforce de trouver de nouvelles sources de croissance et a gagné des positions internationales dans des industries telles que les véhicules électriques, les batteries, l’intelligence artificielle et la robotique, tout en cherchant à réduire progressivement sa dépendance à l’investissement immobilier qui a caractérisé une grande partie des décennies précédentes.