La production mondiale de maïs atteindra 1,309 milliard de tonnes en 2026, selon les dernières prévisions de l’Organisation des Nations unies pour l’alimentation et l’agriculture (FAO). Ce volume reste élevé, mais représente une révision à la baisse de 0,6 % par rapport aux estimations publiées en juin et reflète la dégradation des récoltes dans certaines des principales zones de production européennes.
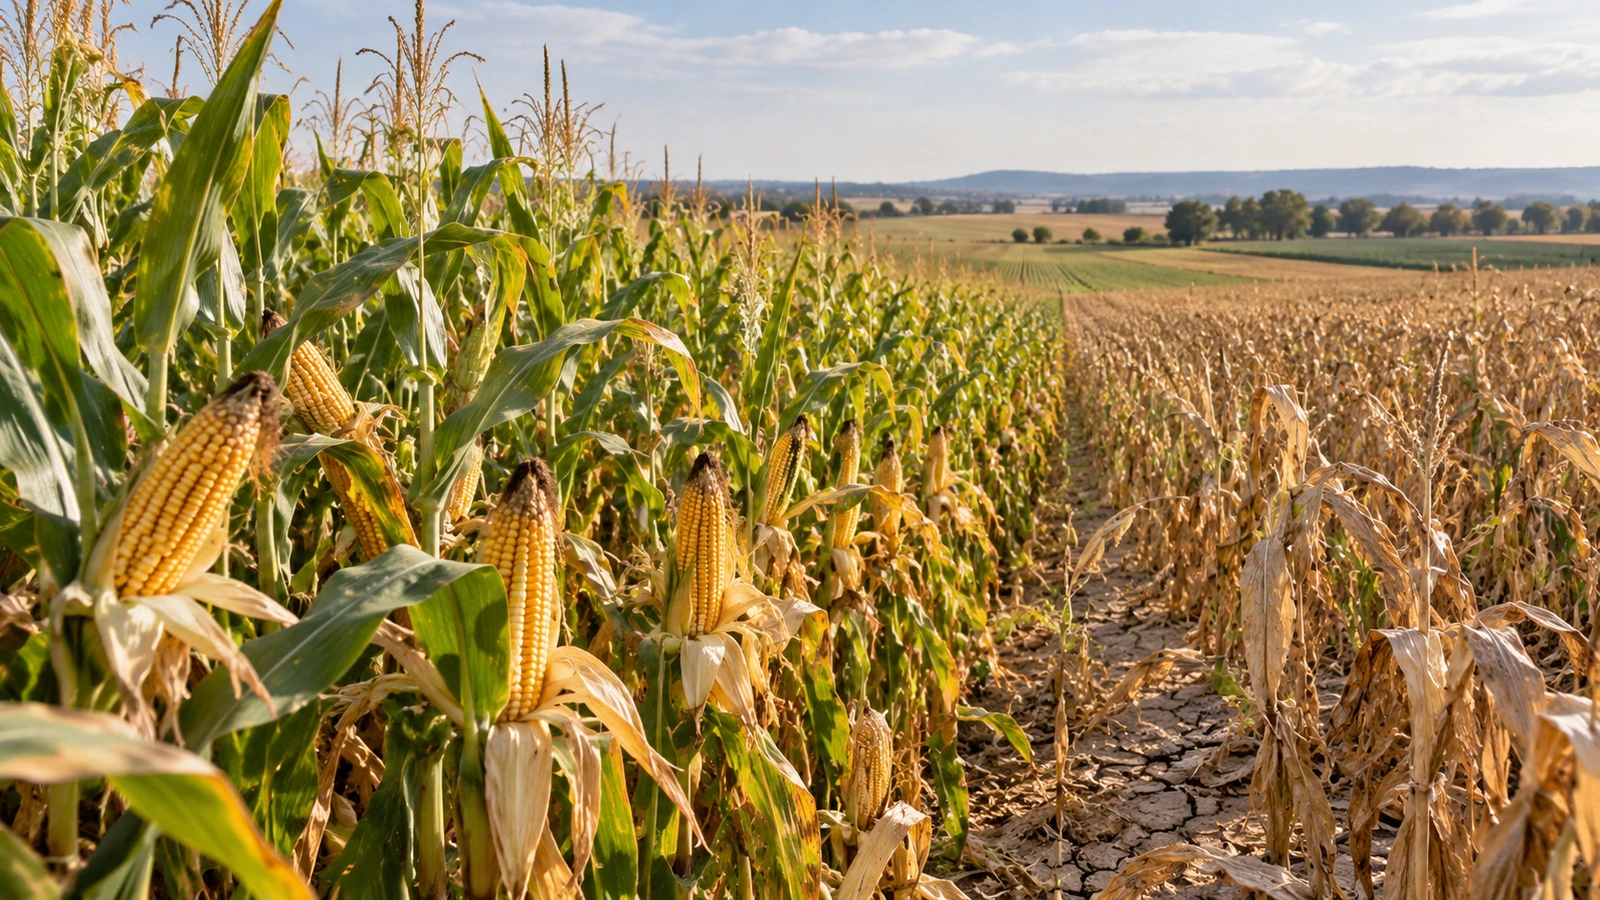
Cette révision concerne tout particulièrement l’Union européenne. La chaleur et le manque de précipitations durant l’été ont affecté les cultures dans des pays comme la France et la Pologne, ramenant les perspectives de rendement sous la moyenne des cinq dernières années. La FAO a également légèrement revu à la baisse ses prévisions pour l’Inde et le Paraguay.
L’évolution a été différente en Amérique du Sud. L’Argentine et le Brésil enregistrent des rendements supérieurs aux prévisions initiales, et les révisions à la hausse pour ces deux pays ont partiellement compensé les pertes attendues dans d’autres régions.
Le maïs est également l’une des principales raisons pour lesquelles la FAO a réduit ses prévisions mondiales pour l’ensemble des céréales. L’organisation prévoit désormais une production mondiale de 2,980 milliards de tonnes en 2026, soit 61,1 millions de tonnes de moins que l’année précédente. Ce recul de 2 % serait le plus important enregistré depuis 2018, même si le volume total représenterait encore la deuxième plus grande récolte mondiale de la série historique.
L’Europe devra importer davantage de maïs
La baisse de la production européenne aura des conséquences sur les flux internationaux. La FAO anticipe une hausse des besoins d’importation de l’Union européenne afin de compenser la dégradation de ses récoltes, tandis que les États-Unis renforceront leur position de premier exportateur mondial.
L’Argentine accroîtra également sa présence sur les marchés internationaux. Les prévisions font état d’exportations pouvant atteindre 39 millions de tonnes, un volume qui rapprocherait ses ventes à l’étranger de celles du Brésil.
L’évolution du marché dépendra aussi de la situation en mer Noire. La Russie et l’Ukraine resteront d’importants fournisseurs de céréales, mais les conditions du transport maritime, les risques logistiques et les limitations des itinéraires alternatifs entretiennent l’incertitude quant à la régularité des approvisionnements.
Cette situation conduit certains pays importateurs à rechercher une plus grande diversification de leurs fournisseurs et favorise les perspectives d’exportation d’autres grands producteurs.
Les stocks ont également été révisés. Aux États-Unis, la FAO a abaissé sa prévision de stocks finaux de maïs en raison du rythme soutenu des exportations. Elle prévoit aussi des stocks plus faibles dans l’Union européenne et au Paraguay, du fait de perspectives de production moins favorables.
Une demande mondiale qui continue de progresser
La révision des prévisions intervient après une campagne exceptionnelle. Selon les données compilées par El Economista à partir du rapport Panorama agroalimentario maíz 2026 de FIRA, la production mondiale aurait atteint environ 1,327 milliard de tonnes au cours de la campagne commerciale 2025/2026, un niveau record, en hausse de 7,6 % par rapport à la campagne précédente.
La consommation a suivi une trajectoire similaire. Au cours des cinq dernières campagnes commerciales, la demande mondiale de maïs a progressé à un rythme annuel moyen de 2,4 %, pour atteindre environ 1,300 milliard de tonnes. La principale impulsion provient de l’alimentation animale, dont la consommation a augmenté à un rythme annuel moyen de 2,7 %, tandis que les usages destinés à l’alimentation humaine et à l’industrie ont progressé d’environ 2 %.
L’ampleur du marché s’explique également par sa forte concentration. Les États-Unis ont produit quelque 432 millions de tonnes lors de la campagne 2025/2026, soit environ un tiers du total mondial. La Chine occupait la deuxième place avec un peu plus de 301 millions de tonnes, et le Brésil la troisième avec 141 millions de tonnes.
Les prévisions pour la campagne suivante maintiennent les États-Unis en tête de la production mondiale, bien qu’avec un volume inférieur, tandis que des pays comme l’Argentine et le Brésil continuent d’accroître leur poids sur les marchés internationaux.
Malgré la révision des récoltes et les tensions commerciales, la FAO ne dessine pas, à ce stade, un scénario de pénurie mondiale de céréales. L’organisation estime que le ratio stocks-utilisation s’établira à 31,6 % à la fin des campagnes 2026/2027, légèrement en dessous du précédent niveau de 31,9 %, mais toujours à un niveau qu’elle juge relativement confortable au regard des données historiques.
Cette donnée est importante pour l’Europe, mais aussi pour des territoires à forte activité agricole et d’élevage comme l’Aragon. L’évolution internationale du maïs affecte à la fois les producteurs de céréales, les exploitations d’élevage et l’industrie de l’alimentation animale, qui dépendent de cette matière première. Une récolte européenne plus faible, accompagnée de besoins d’importation accrus, remet le climat, les coûts et la sécurité des approvisionnements internationaux parmi les variables qui façonneront le marché au cours des prochains mois.